皆様、こんにちは。株式会社JHS 専務/CFP®(サーティファイド ファイナンシャル プランナー)の木元です。
前回のコラムでは、10月以降も続く値上げラッシュの背景には、単なる原材料高だけでなく「人件費や物流費の上昇」という日本経済の構造変化があることをお話ししました。
テレビや新聞の経済ニュースを見ていると、「企業の賃上げが進んでいるため、今後1〜2年で物価上昇に給料が追いつき、家計の苦しさは和らいでいくだろう」といった見通しを耳にすることがあります。
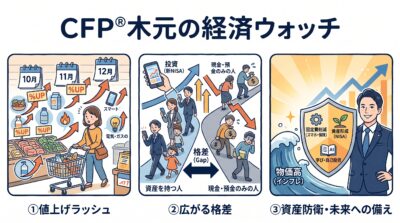
しかし、経営の現場に身を置き、CFP®として多くの家計や経済データを見つめる私の見解は異なります。これから起きるのは「みんなが少しずつ楽になる未来」ではなく、「富める者はますます富み、苦しい者はますます苦しくなる」という残酷なまでの二極化(格差の拡大)です。
なぜそう言えるのか、3つの理由から紐解いていきましょう。
1. 「資産を持つ人」と「現金しか持たない人」の格差
インフレとは、「モノの値段が上がること」ですが、裏を返せば「お金(現金)の価値が下がること」を意味します。 たとえば、今まで100万円で買えていたものが110万円になったとしたら、銀行口座に眠っている100万円の価値は実質的に目減りしたことになります。これは、気づかないうちに資産が削られていく「見えない増税」のようなものです。
一方で、株式や不動産などの「インフレに強い資産」を持っている人はどうでしょうか。物価が上がれば企業の売上や株価、不動産価値も上がりやすいため、資産家の富はどんどん膨らんでいきます。「預金だけの人」と「資産を運用している人」の間で、何もしなくても毎年大きな差が開いていくのです。
2. 「大企業」と「中小企業・年金世帯」の賃上げ格差
ニュースで報じられる「5%を超える大幅な賃上げ」は、主に価格転嫁がしやすい一部の大企業の話です。日本の雇用の約7割を支える中小企業では、コスト上昇分をそのまま価格に上乗せすることが難しく、物価の上昇ペースに給料が追いつかないケースが少なくありません。 また、年金で暮らす方々にとっても、年金の支給額の伸びは物価上昇率に追いつかない仕組み(マクロ経済スライド)になっているため、生活防衛は待ったなしの課題です。
3. 社会保険料と税金という「構造的な重荷」
仮に額面の給料が少し上がったとしても、少子高齢化が進む日本では、健康保険や厚生年金、介護保険といった社会保険料の負担が重くなり続けています。「給料明細の額面は増えたのに、手取り(使えるお金)はほとんど増えていない」という現象が、家計の苦しさを長引かせる大きな要因となっています。
4.「何もしないこと」が一番のリスクになる時代へ
これまでのデフレ時代(物価が上がらない時代)は、「真面目に働いて、銀行に貯金しておくこと」が正解でした。しかし、インフレ時代において「現金をただ銀行に置いておくこと」「今まで通りの家計管理を続けること」は、最も危険な選択肢になってしまいます。
では、私たちはこの格差社会・インフレ時代をどう生き抜き、大切な家族や暮らしを守っていけばいいのでしょうか?
最終回となる次回の第3回では、CFP®として私が考える「今すぐ始めるべき3つの資産防衛術」を具体的にお伝えします!
(文責:株式会社JHS 専務/CFP® 木元)


